


当前钢结构市场行情整体呈现"需求稳、价格分化"的格局。随着新能源基建、数据中心及装配式建筑板块持续放量,中高端钢构订单保持增长,而传统房建领域需求有所收缩,导致行业内部出现结构性分化。
影响钢构行情的核心因素包括以下四个维度:
一、原材料价格波动。钢材成本占钢结构工程总成本的60%至70%,铁矿石、废钢及焦炭价格的变动直接传导至钢构成品报价。2026年四季度,国内粗钢产能调控政策持续执行,铁矿石进口量保持高位,钢材现货价格区间震荡,钢构企业议价空间受到压缩。
二、终端需求结构变化。新能源(光伏、风电)基础支架、数据中心钢结构厂房,以及地方政府推动的装配式住宅项目,构成当前钢构订单的主要增量来源。传统地产相关钢结构需求明显走弱,企业订单结构正加速向工业与公共建筑倾斜。
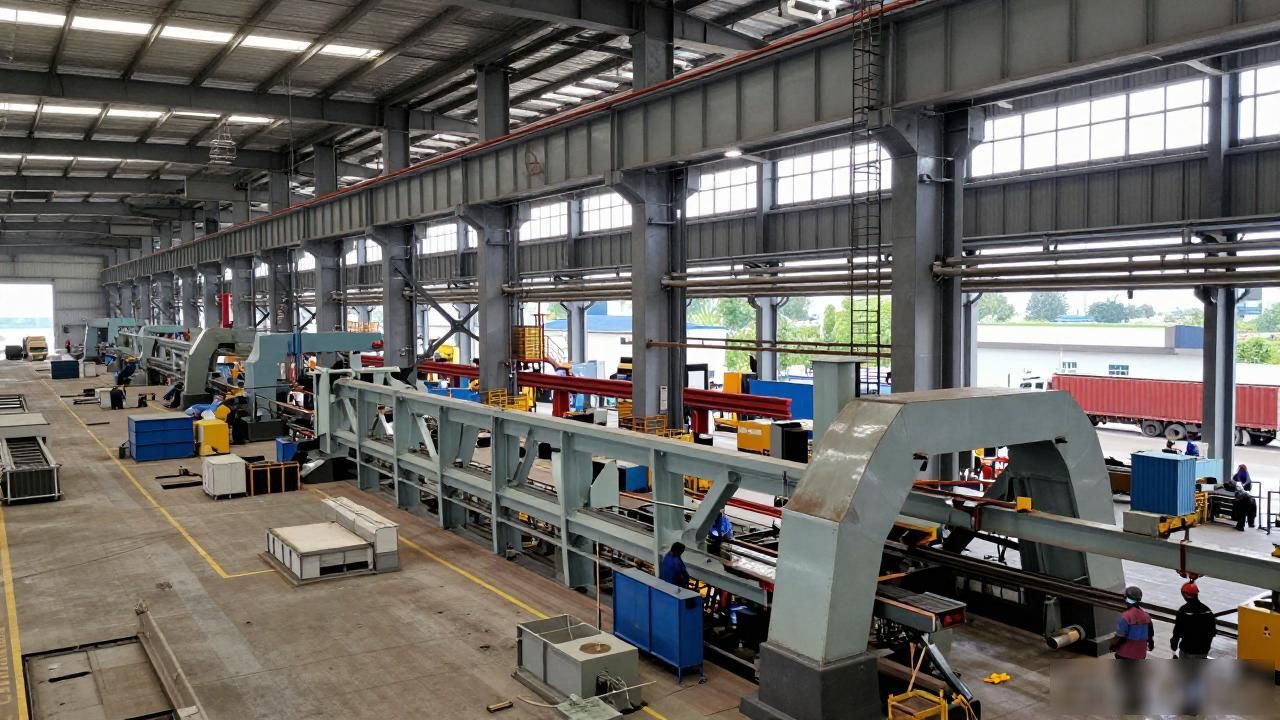
三、制造与加工产能。华东、华南地区大型钢构厂产能利用率维持在较高水平,部分细分品类(如大跨度空间钢结构、异形构件)存在短期产能瓶颈,交期有所延长。
四、政策与标准更新。装配式建筑渗透率政策目标、钢结构建筑税收优惠政策延续等因素,持续影响项目立项节奏与业主选材决策。
综合来看,2026年第四季度钢构行情预计维持"量稳价平"运行,企业需重点关注原材料锁价策略与订单结构优化,以应对利润空间收窄的压力。
免责声明:部分图文转载自网络,版权归原作者所有,如有侵权请联系我们删除。如内容中如涉及投资请注意风险,并谨慎决策。


